

Deblock - App bancaria
Deblock SAS
- 4,5
- 223.00 recensioni
- 500.00K
- Download
- Free
- Prezzo
Screenshot
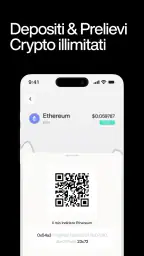
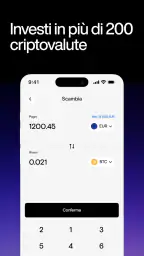
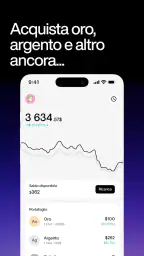
Deblock - App bancaria Pro e contro
Pro
- Apertura del conto interamente online e con procedura generalmente rapida.
- Interfaccia intuitiva, adatta anche a chi usa poco le app bancarie.
- Notifiche immediate per monitorare movimenti e pagamenti in tempo reale.
- Possibilità di gestire carte e impostazioni di sicurezza direttamente dall’app.
- Supporto a pagamenti digitali e trasferimenti senza dover visitare una filiale.
Contro
- La disponibilità di alcune funzioni può dipendere dal Paese di residenza.
- Potrebbero essere richiesti controlli d’identità e documenti aggiuntivi.
- L’assistenza clienti potrebbe risultare meno immediata nei periodi di maggiore richiesta.
- Non tutte le operazioni bancarie avanzate sono necessariamente disponibili.
- Eventuali commissioni variano in base al piano e al tipo di operazione effettuata.
 Analisi di All-app
Quando provo una nuova app finanziaria, non mi interessa soltanto quanto sia moderna l’interfaccia: voglio capire rapidamente che cosa posso fare, quali passaggi richiedono attenzione e se riesco a completare un’operazione senza sentirmi perso. Deblock mi ha dato proprio questa impressione iniziale: è un’app bancaria pensata per chi vuole avere un rapporto più diretto con il proprio denaro, senza partire da una schermata sovraccarica di funzioni.
Il suo messaggio “Own Your Money” riassume bene l’idea generale, ma non basta da solo a spiegare l’esperienza. Qui conta soprattutto il percorso pratico: installare, orientarsi, capire quali strumenti sono disponibili e arrivare alla prima azione utile con calma. Nel mio utilizzo ho apprezzato l’impostazione essenziale, anche se una soluzione così focalizzata può risultare meno adatta a chi cerca un’app bancaria tradizionale con ogni servizio riunito nello stesso posto.
Che cosa aspettarsi prima di iniziare
Deblock appartiene alla categoria delle app di finanza ed è sviluppata da Deblock SAS. È gratuita e ha una classificazione PEGI 3, quindi si presenta come uno strumento accessibile a un pubblico ampio. La versione attuale è la 6.4.3 e può essere utilizzata su dispositivi con sistema operativo almeno Android 9.
La prima cosa da sapere è che non la considero una semplice app per controllare un saldo. L’esperienza è costruita attorno all’idea di gestire il proprio denaro in modo più consapevole, con un’interfaccia che invita a verificare ciò che si sta facendo invece di procedere automaticamente. Per un nuovo utente questo è un vantaggio, perché riduce la sensazione di avere davanti un pannello pieno di voci incomprensibili.
Allo stesso tempo, non la sceglierei a occhi chiusi come sostituta universale della banca abituale. Se per te sono indispensabili servizi molto specifici, procedure già conosciute o un ecosistema completo legato a prestiti, investimenti e prodotti tradizionali, è meglio valutare prima quanto Deblock si adatti alle tue abitudini. Il punto forte è la gestione più mirata del denaro, non la promessa di coprire ogni esigenza finanziaria possibile.
La risposta degli utenti è comunque significativa: l’app ha una media di 4,5 su circa 30 mila valutazioni e supera le 500 mila installazioni. Questi numeri non sostituiscono la prova personale, ma fanno capire che non si tratta di un progetto rimasto ai margini. Io li leggo come un segnale di interesse concreto, non come una garanzia che ogni esperienza sarà identica alla mia.
Il pubblico a cui la consiglierei
La vedo adatta soprattutto a chi vuole separare una parte della propria gestione finanziaria dal conto principale, a chi preferisce controllare le operazioni dal telefono e a chi desidera un punto di partenza meno dispersivo rispetto alle app bancarie molto affollate. Può essere interessante anche per chi sta cercando di diventare più ordinato nella gestione quotidiana e vuole osservare con maggiore attenzione ciò che succede al proprio denaro.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
La eviterei invece come prima scelta per chi tende a confermare ogni schermata senza leggere, per chi vuole un’app identica a quella della propria banca tradizionale o per chi non accetta alcun passaggio aggiuntivo di verifica. In ambito finanziario, la prudenza non è un difetto dell’app: è parte dell’utilizzo corretto. Se ti infastidiscono controlli, conferme e tempi di riflessione prima di un’operazione, potresti trovare più comoda una soluzione già familiare.
Installazione e prima configurazione senza fretta
Dopo l’installazione, il mio consiglio è di non cercare subito una funzione avanzata. Il primo obiettivo dovrebbe essere capire la struttura: dove si trovano le informazioni principali, come si riconosce un’azione disponibile e quali schermate servono soltanto a informare. Questo piccolo orientamento evita di confondere una voce di riepilogo con un comando operativo.
Durante la configurazione conviene usare dati coerenti e controllare con attenzione ogni passaggio prima di confermare. Non è il momento di procedere rapidamente solo perché si vuole arrivare alla schermata principale. In un’app bancaria, un errore di digitazione o una conferma data distrattamente può trasformare una procedura semplice in una fonte di frustrazione.
Io affronterei la registrazione con lo stesso atteggiamento usato per aprire o collegare qualsiasi servizio finanziario: ambiente tranquillo, documento eventualmente necessario a portata di mano e connessione stabile. Non farei la procedura mentre sono di fretta, in viaggio o con il telefono quasi scarico. È un dettaglio pratico, ma riduce il rischio di interrompere il percorso proprio nel momento in cui l’app deve verificare le informazioni.
Un aspetto utile per chi è alla prima esperienza è distinguere tre momenti diversi: creazione dell’accesso, verifica dell’identità e disponibilità effettiva delle funzioni. Non li considererei automaticamente equivalenti. Anche quando l’interfaccia appare pronta, io controllerei sempre che il profilo sia realmente utilizzabile prima di pianificare un’operazione importante.
Il modo migliore per non perdersi
La strategia più semplice è completare un passaggio alla volta e leggere il testo vicino ai pulsanti, soprattutto quando una schermata chiede di confermare qualcosa. Le app finanziarie spesso usano parole simili per azioni diverse: visualizzare, aggiungere, trasferire, ricevere e confermare non sono la stessa cosa. In Deblock, come in qualunque strumento di questo tipo, la precisione del linguaggio conta più della velocità.
Un altro suggerimento concreto è controllare il riepilogo prima di uscire da una procedura. Se compare una schermata con destinatario, importo o dettagli dell’operazione, la considero una fase di controllo, non un passaggio da saltare. Questo mi sembra particolarmente importante per chi usa l’app dal telefono, dove una pressione involontaria può capitare più facilmente rispetto a un computer.
Non inizierei nemmeno con un’operazione complessa o con una somma che non sono disposto a gestire con attenzione. Per imparare l’organizzazione di Deblock è più sensato osservare prima l’area principale, capire come vengono presentate le informazioni e soltanto dopo scegliere un’azione realmente necessaria.
Arrivare alla prima azione davvero utile
Per me la prima riuscita non coincide con la semplice apertura dell’app. È il momento in cui riesco a completare un’azione finanziaria consapevole e poi a ritrovare facilmente la relativa informazione. Questo secondo passaggio è spesso trascurato: non basta fare qualcosa, bisogna anche capire dove verificare che sia andato tutto come previsto.
Un esempio realistico è una persona che vuole usare Deblock per tenere separata una somma destinata alle spese di una breve trasferta. Dopo la configurazione, può entrare nell’area principale, controllare le informazioni disponibili, seguire una procedura di movimentazione e poi tornare al riepilogo per verificare il risultato. Io farei questa prima prova in un momento senza pressione, non mentre sto pagando alla cassa o cercando di risolvere un problema urgente.
La parte più importante di questo scenario non è soltanto l’operazione iniziale. È imparare il ciclo completo: capire da dove parte l’azione, leggere la conferma, verificare l’esito e sapere dove guardare in seguito. Una volta compreso questo percorso, l’app diventa più rassicurante perché non sembra più una sequenza di schermate isolate.
La mia regola è semplice: prima osservare, poi confermare, infine verificare. È un metodo che riduce gli errori e aiuta anche a capire se Deblock si adatta davvero al proprio modo di gestire il denaro. Se già la prima procedura ti sembra poco chiara, non forzerei l’utilizzo: in finanza, la comodità non dovrebbe mai dipendere dal premere pulsanti alla cieca.
Un vantaggio concreto rispetto alle app bancarie più affollate
Rispetto a molte app bancarie tradizionali, Deblock può risultare più leggibile proprio perché non ti obbliga a passare mentalmente tra decine di servizi prima di arrivare a ciò che ti interessa. Questa essenzialità è utile quando vuoi concentrarti su una parte precisa della tua gestione finanziaria, senza essere distratto da offerte, prodotti o sezioni che non userai.
Il compromesso è altrettanto chiaro: un’app più focalizzata può richiedere di mantenere altri strumenti per esigenze diverse. Io non la vedrei necessariamente come un rimpiazzo totale, ma come una soluzione da inserire in una gestione più ampia quando il suo approccio risponde a un bisogno specifico. In questo senso, è più vicina a uno strumento da usare con intenzione che a un contenitore universale.
Rispetto a un semplice portafoglio digitale, mi aspetto inoltre un rapporto più diretto con la gestione del denaro, non soltanto una schermata che riepiloga pagamenti già effettuati altrove. Questa differenza è importante per chi vuole capire meglio il proprio flusso finanziario, ma può sembrare superflua a chi cerca solo un modo rapido per pagare o controllare una spesa.
Dove possono nascere i dubbi
Il primo punto di confusione per un nuovo utente è capire che cosa sia già pronto e che cosa richieda ancora un passaggio. La presenza dell’interfaccia principale non significa necessariamente che ogni funzione sia immediatamente disponibile per ogni profilo. Per questo io leggerei con attenzione eventuali messaggi di stato e non interpretarei una schermata vuota come un malfunzionamento senza prima controllare il percorso precedente.
Un secondo dubbio riguarda la differenza tra un’operazione iniziata e una completata. Quando si lavora con il denaro, una conferma visiva non dovrebbe essere l’unico elemento da considerare. Tornare al riepilogo, controllare i dettagli e conservare mentalmente il momento dell’azione è una buona abitudine. Se qualcosa non appare come previsto, eviterei di ripetere subito la procedura: prima cercherei di capire se è ancora in elaborazione o se il primo tentativo è già stato registrato.
Può creare incertezza anche il confronto con la propria banca abituale. Deblock non va giudicata soltanto chiedendosi se presenta le stesse schermate o le stesse parole dell’app che già conosci. La domanda più utile è: quale parte della mia gestione voglio rendere più semplice? Se la risposta è “voglio avere un ambiente più concentrato per il mio denaro”, l’approccio può convincere. Se la risposta è “voglio fare tutto come prima, ma con un altro logo”, il vantaggio potrebbe essere limitato.
Limiti da considerare prima di affidarle una parte importante della gestione
La semplicità può diventare un limite quando hai bisogno di una visione finanziaria molto ampia. Chi organizza budget complessi, utilizza numerosi prodotti o vuole riunire ogni rapporto bancario in un solo posto potrebbe preferire un’app più completa e già integrata con il proprio ecosistema. Non considero questo un difetto assoluto: è il prezzo di un’esperienza più mirata.
Un altro possibile attrito è il tempo necessario per acquisire fiducia. Con un’app finanziaria nuova non mi baserei soltanto sull’aspetto pulito o sul numero di installazioni. Prima la userei per una necessità circoscritta, imparerei a verificare le operazioni e soltanto dopo deciderei se affidarle una parte più ampia della mia routine. Questo approccio è più lento, ma molto più responsabile.
La reputazione positiva, con una media di 4,5, è incoraggiante, ma non elimina la necessità di leggere ciò che appare sullo schermo e di comprendere le condizioni delle operazioni. Le valutazioni degli altri utenti aiutano a capire che l’app viene usata, non possono decidere al posto tuo se il suo modello è adatto alle tue esigenze personali.
Infine, non la consiglierei a chi vuole evitare completamente il telefono come punto di accesso alla propria gestione finanziaria. Deblock nasce per essere consultata e utilizzata nel contesto mobile; se preferisci svolgere ogni operazione da un computer o parlare direttamente con un operatore, una banca tradizionale potrebbe offrirti un’esperienza più coerente con le tue preferenze.
Il passo successivo dopo la prima prova
Una volta completata la prima azione, io non passerei subito a usare Deblock per tutto. Dedicherei qualche giorno a osservare come ritrovo le informazioni, quanto mi è facile distinguere le operazioni e se l’app si inserisce naturalmente nelle mie abitudini. Il vero test non è l’entusiasmo del primo avvio, ma la chiarezza che rimane dopo più utilizzi.
Puoi anche stabilire un piccolo rituale di controllo: aprire l’app in un momento preciso, verificare il riepilogo e annotare mentalmente eventuali movimenti che vuoi approfondire. Questo rende più facile accorgersi di ciò che non torna e impedisce che l’app venga usata soltanto in situazioni di emergenza. Il mio consiglio è di trasformarla in uno strumento consapevole, non in un’app da aprire soltanto quando qualcosa va storto.
Se la tua esigenza è tenere sotto controllo una parte specifica del denaro, il passo successivo consiste nel definire prima l’obiettivo e poi usare Deblock in funzione di quello. Ad esempio, potresti voler separare una somma per un progetto personale, gestire una spesa ricorrente o avere un ambiente distinto per determinate operazioni. Senza un obiettivo, anche l’interfaccia più chiara rischia di diventare soltanto un’altra schermata da controllare.
Per chi sta valutando se installarla, la risposta che darei a un amico è questa: provala se cerchi un’app finanziaria focalizzata e vuoi imparare a gestire il tuo denaro con maggiore intenzione. Parti da un’azione semplice, verifica sempre l’esito e non trasferire subito tutte le tue abitudini su un servizio nuovo. Se invece desideri una banca digitale completa, ricca di servizi tradizionali e capace di sostituire ogni altro strumento, confronterei attentamente le funzioni prima di sceglierla.
Nel complesso, Deblock mi sembra più interessante per il modo in cui invita a riprendere il controllo delle proprie operazioni che per la quantità di funzioni da mostrare. È gratuita, ha già raggiunto una base di utenti ampia e propone un ingresso abbastanza diretto per chi affronta per la prima volta questo tipo di app. La mia raccomandazione resta equilibrata: usala con calma, capisci il percorso completo e giudicala in base al ruolo che vuoi darle. Se quel ruolo è chiaro, può diventare un alleato pratico; se cerchi semplicemente una copia della tua banca attuale, probabilmente non è la scelta più naturale.
Domande frequenti
Che cos’è Deblock e come funziona l’app bancaria?
Deblock è un’app finanziaria che combina alcune funzioni tipiche di un conto digitale con servizi legati alle criptovalute. Dopo la registrazione, l’utente può gestire il proprio profilo dall’app, consultare il saldo, effettuare operazioni disponibili nel proprio Paese e utilizzare gli eventuali strumenti di pagamento collegati. Le funzioni effettive possono variare in base alla verifica dell’identità, alla residenza e agli aggiornamenti del servizio.
Deblock è sicura e quali verifiche sono necessarie per utilizzarla?
Per utilizzare Deblock è normalmente necessario completare una procedura di verifica dell’identità, fornendo dati personali e documenti validi, come previsto dai requisiti antiriciclaggio. L’app può includere sistemi di autenticazione e protezione dell’account, ma è comunque importante usare una password sicura, attivare ogni funzione di sicurezza disponibile e non condividere mai codici o credenziali. Prima di depositare denaro, è consigliabile leggere termini, condizioni e informazioni sulla custodia dei fondi.
Quali costi e commissioni applica Deblock?
I costi possono dipendere dal tipo di operazione eseguita, dal metodo di deposito o prelievo, dall’utilizzo della carta, dai cambi valuta e dalle eventuali transazioni in criptovaluta. Alcuni servizi potrebbero prevedere commissioni fisse, percentuali o limiti operativi. Le tariffe possono anche cambiare nel tempo e variare in base al Paese dell’utente. Prima di confermare un’operazione, controllate sempre il riepilogo mostrato nell’app e il listino ufficiale aggiornato.
Deblock offre una carta per pagare nei negozi e online?
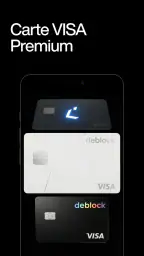
Deblock può mettere a disposizione funzionalità di pagamento o una carta collegata al conto, ma disponibilità, tipologia, costi e modalità di utilizzo dipendono dal Paese e dai requisiti del profilo. Prima di richiederla, verificate nell’app se la carta è disponibile nella vostra regione, quali sono le commissioni, i limiti di spesa e le condizioni per i pagamenti internazionali. Non tutte le funzioni potrebbero essere attive immediatamente dopo la registrazione.
Deblock è adatta a chi non ha esperienza con le criptovalute?
L’app può risultare interessante anche per chi vuole avvicinarsi gradualmente ai servizi finanziari basati sulle criptovalute, grazie a un’interfaccia pensata per riunire diverse funzioni in un unico ambiente. Tuttavia, non è priva di complessità: valori e commissioni possono cambiare, alcune operazioni comportano rischi e la disponibilità dei servizi dipende dalla giurisdizione. Prima di investire o trasferire fondi, è importante comprendere volatilità, costi, tempi delle transazioni e possibili limitazioni.


